情報提供:
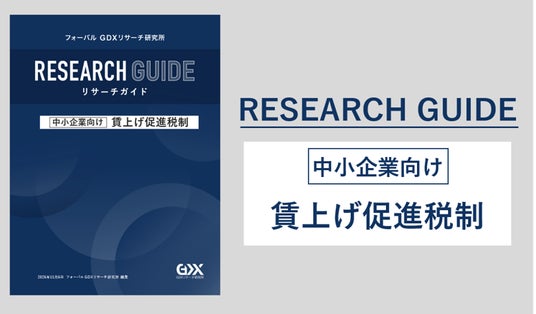
Green(グリーン)とDigital(デジタル)を活用した中小企業の変革を目指すフォーバル GDXリサーチ研究所(本社:東京都渋谷区、所長:平良学)は、中小企業向けのリサーチガイド「賃上げ促進税制(中小企業向け)」を2026年11月6日に公開いたします。本ガイドは、対象要件、控除率、手続き、試算例を1枚に整理したものです。
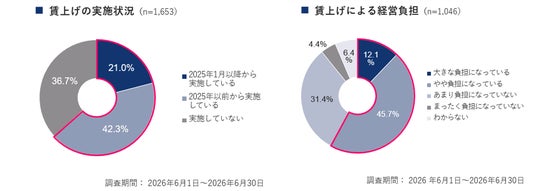
BLUE REPORT[8月-2号]では、全国の中小企業経営者1,653人への調査で、賃上げの実施率は63.3%に上りました。一方、賃上げを実施した企業の57.8%が「経営負担を感じる」(「大きな負担になっている」12.1%、「やや負担になっている」45.7%)と回答しています。
●BLUE REPORT[8月-2号]の詳細は、こちらをご参照ください。
https://gdx-research.com/wp-content/uploads/2026/07/bluereport_202608-2.pdf
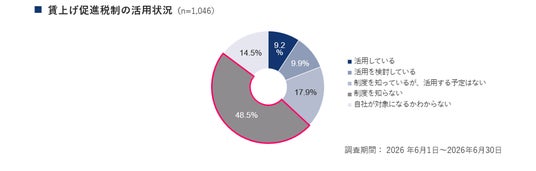
こうしたなか、賃上げを実施した企業(n=1,046)に「賃上げ促進税制」の活用状況を聞いたところ、「活用している」は9.2%、「活用を検討している」は9.9%にとどまりました。最も多かった回答は「制度を知らない」の48.5%で、「自社が対象になるかわからない」の14.5%と合わせると、63.0%(※1)が制度そのものを認知していない、または自社の適用可否を判断できていない状況にあります。
※1「制度を知らない」と「自社が対象になるかわからない」の合計。BLUE REPORT[8月-2号]の数値をもとに算出
■ガイド概要
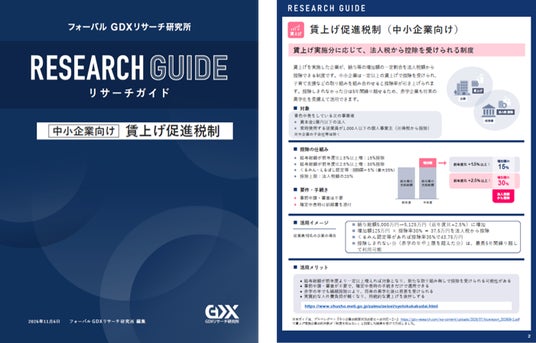
本ガイドは、賃上げ促進税制の対象要件、控除の仕組み、要件・手続きに加え、赤字の年でも繰越控除により将来の黒字化後に恩恵を受けられる仕組みや活用イメージを1枚に整理したものです。制度の全体像を把握し、自社での活用可否を検討する際の入口としてご活用いただけます。
●本ガイドの詳細は、こちらをご参照ください。
https://gdx-research.com/wp-content/uploads/2026/11/researchguide202611.pdf
【主な内容】
・対象
青色申告をしている資本金1億円以下の法人、または常時使用する従業員が1,000人以下の個人事業主が対象となる。なお、大企業の子会社等は除く。
・控除の仕組み
給与総額が前年度比1.5%以上増加した場合は増加額の15%、2.5%以上増加した場合は30%を控除する。くるみん・えるぼし認定等の要件を満たす場合は控除率が5%上乗せされ、最大35%となる。控除上限は法人税額の20%である。
・要件・手続き
事前申請や審査は不要であり、確定申告時に明細書を添付することで適用を受けられる。
・赤字の年でも活用
控除しきれない分(赤字の年や控除上限を超えた分)は、最長5年間繰り越して利用可能。赤字の年でも繰越控除により、将来の黒字化後に恩恵を受けられる。
・活用イメージ
給与総額が5,000万円から5,125万円へ、前年度比2.5%増加した場合、増加額125万円の30%にあたる37万5,000円を法人税額から控除できる。くるみん認定等の要件を満たす場合は、控除率35%で43万7,500円となる。
■調査概要
調査主体:フォーバル GDXリサーチ研究所
調査期間:2026年6月1日〜2026年6月30日
調査対象者:全国の中小企業経営者
調査方法:ウェブでのアンケートを実施し、回答を分析
有効回答数:1,653人
本リリースの調査結果をご利用いただく際は、必ず【フォーバル GDXリサーチ研究所調べ】とご明記ください。
フォーバル GDXリサーチ研究所とは
日本に存在する法人の99%以上を占める中小企業。この中小企業1社1社が成長することこそが日本の活力につながります。中小企業が成長するための原動力の1つにGreen(グリーン)とDigital(デジタル)を活用し企業そのものを変革するGDX(Green Digital transformation)があります。フォーバル GDXリサーチ研究所は、中小企業のGDXに関する実態を調査し、各種レポートや論文、報告書などをまとめ、世に発信するための研究機関です。「中小企業のGDXにおける現状や実態を調査し、世に発信する」をミッションに「中小企業のGDXにおいてなくてはならない存在」を目指し活動していきます。
▽詳細は下記URLよりご覧ください。
https://gdx-research.com/
最新ニュース
見る・遊ぶ


食べる
暮らす・働く
学ぶ・知る




みん経トピックス
プレスリリース
市ケ谷経済新聞を応援しています